


 مدیر اسبق روابط عمومی شستا به بیمه مرکزی رفتهوش مصنوعی از دسترسی عمومی تا بحران مالکیت فکرینقش روابط عمومیها در تقویت رضایتمندی بیمهگزارانانتشار کتاب «سکوت سرد زمان؛ گفتوگوهایی درباره گفتوگو»چرا مدیران عامل آینده ممکن است از حوزهٔ روابطعمومی بیایندفراخوان عضویت در کانون روابط عمومی و تبلیغات خانه تئاتربانک توسعه تعاون در جشنواره ملی روابطعمومی درخشیدتأکید روابطعمومی آموزش و پرورش بر آموزش حضوری مدارسنقش روابط عمومی مؤسسات مالی در زمان جنگدپارتمان ارتباطات دِکا حائز ۹ رتبه برتر در جشنواره انتشارات روابطعمومیچگونه برند خود را به منبع قابل استناد هوش مصنوعی تبدیل کنیم؟گروه کشتیرانی در جشنواره انتشارات روابط عمومی درخشیدچرا انتخاب بهترین شرکت روابطعمومی کار هوش مصنوعی نیست؟هشدار جدی روابطعمومی سازمان تأمین اجتماعی به بازنشستگانبانک سینا موفق به کسب تندیس ویژه انتشارات روابطعمومی شددرخشش روابط عمومی پگاه در جشنواره انتشارات روابط عمومیوقتی شعر، بازویِ استراتژیکِ روابط عمومی میشودروابط عمومی و تولید قدرت اجتماعی؛ نظریهای برای جامعه مدنیمهمترین روندهای روابطعمومی جهان در سال ۲۰۲۶داوری ۱۵۰۰ اثر در بیست و یکمین جشنواره انتشارات روابطعمومیچگونه شرکتهای روابطعمومی، اعتبار نویسندگان را میسازند؟هوش مصنوعی؛ دستیار، نه سردبیرگرافدی صحنه را به روایتهای دستاول روابطعمومی میسپاردگامی استراتژیک در جهت ارتقای روابط عمومیهای صنعت آب و برقبازگشت به پیامرسانهای خارجی،جانِ تازه برای روابطعمومیهاپاییز ارتباطات؛ بازخوانی نقش دیپلماسی فرهنگی در روزهای دشوار ایرانچگونه هوش مصنوعی، مرزهای سنتیِ روابطعمومی را جابجا میکند؟فرسودگی، سایهی سنگین بر سرِ روابطعمومیها استچرا روابطعمومی باید بر مدیریت روابط تمرکز کند؟رئیسجمهور بر نظام شبکه در حوزه روابطعمومیها تاکید دارد۱۲۰ آژانس برتر و نوآور روابطعمومی در سال ۲۰۲۷ انتخاب شدندعلیرضا حبیبی سرپرست روابط عمومی سازمان برنامه و بودجه شدمدل راهبری روابط عمومی مرکز مطالعات بینالملل رونمایی شدمریم زربان مدیر روابط عمومی ورزش و جوانان خراسان جنوبی شدمحتوای تولیدشده با هوش مصنوعی در روابطعمومی تغییر مییابدآیا تکنولوژی میتواند نسل بشر را نابود کند؟تاکید روابطعمومی وزارت بهداشت از حضور در شبکههای اجتماعیاصطلاحات تخصصی روابطعمومی در مسیر اشتباه!علی فلاحی مدیر روابطعمومی شورای هماهنگی تبلیغات اسلامی شدداوران بیستویکمین جشنواره ملی روابطعمومی معرفی شدندتوضیح روابط عمومی صنایع پتروشیمی درباره نمایشگاه ایرانپلاسترسول شریفی مدیر روابط عمومی پالایش گاز هویزه شددعوت از جامعه روابطعمومی به تماشای «خون باید یاگو، خون»از پروژه تا حافظه عمومی؛ روایت ارتباطی پنج سال توسعه در البرزصندلی خالی؛ مدیریت ارتباطات و روابط عمومی در میز تصمیممهتاب سرخیل سرپرست دفتر ارتباطات شرکت ملی پست شدبرگزاری بیست و دومین سمپوزیوم بین المللی روابطعمومی در ایرانتأکید روابط عمومی بیمه دی بر استفاده از ظرفیتهای تخصصیروایت ارتباطی شرکت عالیفرد از رونمایی برند نوشیدنی «مالیبو»پاسداشت نیمقرن فعالیت علمی دکتر فرقانی استاد علوم ارتباطات
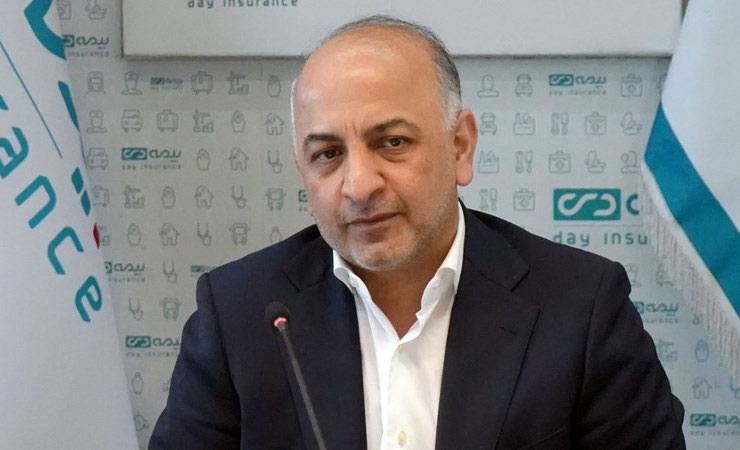
به گزارش آژانس خبری پی آر؛ مدیرعامل بیمه دی معتقد است ، تکنولوژی و پیشرفتهای امروز بهویژه هوش مصنوعی تاثیر عمیقی بر روی کارکردهای روابط عمومی در سازمان گذاشته است. این تاثیر هم به خلق فرصتهای طلایی منجر شده و هم چالشهایی را به وجود آورده است. به بهانه روز روابط عمومی با ایشان به گفتگو نشستیم که ماحصل آنرا در زیر می خوانید:
جناب آقای عبداللهی با تشکر از وقتی که به ما اختصاص دادید.به عنوان سؤال اول نقش روابط عمومی ها در میزان نزدیکی بین بیمه گران و بیمه گذاران را چگونه ارزیابی می کنید؟
همانطور که می دانیم روابط عمومی همواره باید پلی بین دستگاه مربوطه و جامعه هدف باشد به همین دلیل نقش واحد روابط عمومی در یک شرکت بیمه ای بسیار مهم و حیاتی است. روابط عمومی بیمه باید پلی باشد فیمابین بیمهگران و بیمهگذاران به معنای عام . اما برای تشریح این وظیفه می توان نقش های زیر را به صورت خاص برای آن متصور بود:
۱ . اعتمادسازی و افزایش اطلاعات
روابط عمومی می تواند با با اطلاعرسانی منظم از طریق شبکه های اطلاع رسانی در اختیار باعث افزایش اطلاعات بیمهگذاران در مسیر کارهای بیمه ای شود.بیمه گذار حق دارد از شرایط پوششها، روند پرداخت خسارت، زمان پرداخت خسارت، نرخ حقبیمه ها آگاهی کامل داشته باشد.
۲. شناسایی نیازها و نظام مسائل
یک روابط عمومی پویا و موفق باید مدام با انجام نظرسنجی آنلاین، گفتوگوی مستقیم در شبکههای اجتماعی و یا جلسات حضوری از انتظارات و خواسته های مشتریان آشنایی پیدا کرده و این خواسته ها را به مدیران شرکت منتقل نماید تا مدیران این خواسته ها را دسته بندی کرده و برای آن برنامه ریزی نمایند.
۳. افزایش دانش و تجربه مشتری از طریق سیستم آموزشی
روابط عمومی شرکت بیمه باید تجربه ثبتنام یا پیگیری خسارت را از طریق ویدئوهای آموزشی، اینفوگرافیک، نمودار و حتی پستهای محاورهای کوتاه به مشتریان یاد دهد، چرا که هر چقدر فرایندها شفافتر و سریعتر باشد ، همدلی بهتری بین شرکت و مشتریان رخ خواهد داد.
۴. برندسازی
یک روابط عمومی موفق در شرکت بیمه ای باید دنبال برند سازی باشد. بیان روایتهای واقعی از مشتریانی که از خدمات بیمه بهره بردهاند، در قالب مصاحبه و پستهای کوتاه می تواند در این بخش بسیار اثرگذار باشد.
۵. تعامل مستمر و مداوم
یک روابط عمومی موفق باید با حضور زنده (لایو) در فضای مجازی و یا حضوری با مدیران فنی یا مدیرعامل برای پاسخ به پرسشهای بیمهگذاران عمل نماید. انتشار اخبار تخصصی در حوزه بیمه که معمولا یافتن آن در اینترنت آسان نیست روابط عمومی بیمه را ممتاز خواهد کرد.انجام این وظایف توسط روابط عمومی باعث بالا رفتن نرخ رضایتمندی، افزایش میزان بازگشت مشتریان، رشد شاخص خالص مروجان و کاهش تعداد شکایات و تأخیرها در پرداخت خواهد شد.
با توجه به سیاست بیمه مرکزی مبنی بر افزایش رضایت بیمه گذاران به نظر شما چه راهکارهایی برای این موضوع برای روابط عمومی ها می توان در نظر گرفت؟
برای افزایش رضایتمندی باید ترکیبی از کارها در نظر گرفته شود:
۱– شفافسازی فرایندها
شامل انتشار راهنماهای تصویری و اینفوگرافیک از مراحل خرید، فعالسازی و دریافت خسارت، به روزرسانی منظم وبسایت و شبکههای اجتماعی با پاسخ به سؤالات متداول.
۲-سیستم بازخورد و سنجش میزان رضایتمندی مشتری
شامل، ارسال نظرسنجی کوتاه پس از هر تماس تلفنی یا آنلاین، تحلیل مداوم نمره و واکنش سریع به امتیازهای پایین.
۳- ارتباط چندکاناله شامل:
راهاندازی چتبات هوشمند برای پاسخ آنی به سؤالات ساده و میز خدمت آنلاین (video call) برای مسائل پیچیده در ساعات دلخواه مشتری .
۴- تولید محتوای آموزشی شامل:
ویدئوی آموزشی کوتاه در باره روش گرفتن خسارت یا افزایش پوشش، روایت «موفقیتهای مشتری» در قالب پادکست یا استوری اینستاگرام .
۵- شخصیسازی پیامها شامل: ارسال پیامک یا ایمیل تبریک مناسبتی (مثل تولد) همراه با پیشنهاد بیمه مکمل ، ارزیابی پروفایل هر مشتری و ارائه بستههای ویژه مطابق نیاز آن.
۶- نشستها و وبینارهای تخصصی شامل:
دعوت از مدیران فنی (مثلاً آقای صفرزاده) برای لایوهای پرسش و پاسخ، برگزاری «جشن گزارش سالانه» آنلاین با گزارش دستاوردها و چشمانداز آینده.
۷- ایجاد باشگاه بیمهگذاران
در این بخش باید امتیازاتی برای افرادی که عضو فعال باشگاه می شوند در نظر گرفته شود مثلا برای کسانی که در نظرسنجی ها شرکت می کنند امتیاز ویژه لحاظ شود. یا اعطای نشان «مشتری ویژه» و دسترسی به محتوای اختصاصی به افراد فعال داده شود.
۸– بهینهسازی تجربه مشتری شامل:
طراحی سفر مشتری از اولین تماس تا دریافت خسارت و حذف گلوگاهها و برگزاری تستهای کاربری برای سایت و اپلیکیشن بیمه دی.
۹- مسئولیت اجتماعی و مشارکت جمعی شامل:
اطلاعرسانی در باره فعالیتهای شرکت (حمایت از آسیبدیدگان سیل/زلزله)، دعوت بیمهگذاران به همکاری در کمپینهای اجتماعی.
در سال سرمایه گذاری برای تولید چه راهکارهای اقتصادی را برای تقویت فرهنگ در جهت افزایش میزان بهره مندی مردم از مزایای بیمه ای پیشنهاد می دهید؟
بستههای تشویقی مالیاتی از سوی دولت
الف- برای کسبوکارها و تولیدکنندگان: ارائه کسر مالیاتی یا معافیتهای مرحلهای اگر حقبیمه کارگران یا تجهیزات شان را کامل پرداخت نمایند.
ب- برای خانوارها: امکان کسر درصدی از حق بیمههای عمر یا تأمیناجتماعی در اظهارنامه مالیاتی.
۲- یارانه یا سهمپرداخت دولت برای اقشار هدف .
۳-تسهیلات بانکیِ کمبهره یا بدون بهره همراه با شرایط بیمه .
۴-طرحهای گروهی و تعاونی شامل:
هماهنگی با اتحادیهها یا تعاونیهای صنفی (صنایعدستی، کشاورزی، حملونقل) برای خرید گروهی بیمه با تخفیف ویژه.
تشویق تشکیل تعاونیهای بیمهعمر یا بیمهآتشسوزی میان اعضای یک تعاونی تولید.
۵- پرداخت قسطی یا زماندار حق بیمه
۶- توسعه بیمه خرد شامل:
طراحی پلنهای خیلی کمهزینه (مثلاً ماهانه ۱۰–۲۰ هزار تومان) برای بیمههای درمانی پایه یا حادثه.
و یا هد فگذاری روستاییان و کارگران روزمزد که تاکنون کمتر از بیمه استفاده کرده اند.
۷- امتیازدهی و وفادارسازی شامل:
ایجاد سامانه «امتیاز بیمه»؛ با هر سال تمدید یا مراجعه برای خسارتگیری، امتیاز بگیرند و در نهایت تخفیف یا هدیه دریافت کنند.
اتصال به باشگاه مشتریان و ارائه خدمات جانبی (تخفیف سفر، خرید آنلاین و…).
۸- حمایت از استارتآپها و نوآوری شامل:
-تخصیص سرمایه به استارتآپهای «فینتک» و «اینشورتک» که در حوزه فروش دیجیتال بیمه یا مدیریت ریسک فعال هستند.
۹- پنجره واحد خدمات بانکی- بیمهای شامل:
-ادغام مراحل دریافت وام بانکی و بیمه در یک درخواست واحد .
– کاهش هزینه سربار اداری و تسریع فرآیندها.
چه فرصت ها و چالش هایی بین رسانه و اهالی صنعت بیمه وجود دارد؟
فرصتها:
آگاهیسازی و آموزش
* رسانهها با برنامههای رادیویی، تلویزیونی و پادکست میتوانند مفاهیم بیمهای (مثل چگونگی استفاده از پوشش بیمهای) را ساده و ملموس به مردم منتقل کنند. این کار باعث میشود که مخاطب احساس کند، بیمه فقط پیچیده و خستهکننده نیست.
* برندسازی و اعتبارسازی : مثلا گزارشی از شرکت بیمه با تصویر حرفهای و شفاف از صنعت بیمه ارائه شود.
* دسترسی به مخاطب هدف
*تولید محتواهای خلاقانه مثلا گزارشهای ویدیویی از فرآیند پرداخت خسارت، پشتصحنه کارشناس ارزیابی، اینفوگرافیکهای جذاب و مصاحبههای کوتاه همه میتوانند مخاطب بیشتری جذب نمایند.
سنجش اثربخش: رسانهها ابزارهای تحلیل بازدید، نرخ مشارکت و نظرسنجی در شبکههای اجتماعی دارند که به شرکت بیمه این امکان را می دهد که عملکرد خودش را به راحتی مورد ارزیابی قرار دهد.
چالشها:
* پیچیدگی محتوای بیمهای
* اصطلاحات فنی (مثل فرانشیز، تعهدات و پوششها) برای خبرنگار معمولی یا مخاطب عام قابل فهم نیست و نیاز به سادهسازی دقیق داره.
* جذابیت کم موضوع
موضوع بیمه بهخودیخود برای خبرنگارها جذاب نیست و نیازمند ایدههای خلاقانه و زاویههای داستانی (مثلاً روایت یک تجربه واقعی) هست.
* محدودیتهای قانونی و نگرفتن مجوز:
مقررات بیمه مرکزی گاهی اجازه انتشار برخی جزئیات یا تخفیفات را نمیدهد و این باعث میشده مخاطب در میانه راه سر در گم شود.
بودجه و زمانبندی:
تولید گزارشهای ویدیویی یا برگزاری برنامههای زنده با حضور مدیران فنی و کارشناسان هزینهبر و زمانبَر است. رسانهها معمولا بودجه محدودی برای همکاری با شرکتهای بیمه در اختیار دارند.
در نهایت، اگر رسانه و اهالی بیمه با زبان مشترک و ایدههای نوآورانه وارد تعامل بشوند، هم اطلاعات درست و شفافی به مردم میرسد و هم صنعت بیمه اعتبار و نفوذ بیشتری پیدا میکند.
تاثیر و تاثر تکنولوژی و پیشرفت های آن مانند هوش مصنوعی بر کارکردهای روابط عمومی در سازمان چگونه باید باشد؟
تکنولوژی و پیشرفتهای امروز بهویژه هوش مصنوعی تاثیر عمیقی روی کارکردهای روابط عمومی در سازمان گذاشته است. این تاثیر هم به خلق فرصتهای طلایی منجر شده و هم چالشهایی را به وجود آورده است.
فرصت ها:
الف- اتوماسیون و افزایش بهرهوری: چتباتهای هوشمند برای پاسخگویی به پرسشهای ساده مشتریان، ابزارهای زمانبندی و انتشار یکجا در شبکههای اجتماعی و سرعت عمل و کاهش فشار کاری تیم.
ب-تصمیمگیری مبتنی بر داده شامل: تحلیل احساسات در کامنتها و پستها،داشبوردهای لحظهای از میزان تعامل، شناخت بهتر نیازها و تنظیم استراتژی واقعی.
ج- شخصیسازی پیامها: ارسال ایمیل/پیامک اختصاصی بر اساس رفتار و پروفایل مخاطب، تولید اتومات متنها (با ابزارهایی مثل GPT) و ویرایش نهایی توسط تیم،نرخ باز و کلیک بالاتر و حس درکشدن توسط مخاطب.
د- تولید محتوای خلاقانه شامل: ست ویدیوهای کوتاه با زیرنویس خودکار یا حتی انیمیشن ساده ، اینفوگرافیکهای لحظهای با دادههای بهروز.
و- مانیتورینگ و رصد پیشرفته : برای شناسایی زودهنگام بحران و ترندها ، هشدار خودکار و امکان واکنش سریع و جلوگیری از انتشار شایعه.
چالشها:
الف- حفظ وجوه انسانی: پیامها نباید کاملا ماشینی به نظر برسند .
ب- حریم خصوصی و امنیت داده و مقررات بیمه مرکزی باید جدی گرفته شود .
ج- نیاز به مهارتافزایی: آموزش تیم در حوزه AI، دیتا آنالیز و ابزارهای دیجیتال .
د-هزینه و زیرساخت: پیادهسازی اولیه ممکن است سرمایهبر باشد.






دیدگاهتان را بنویسید